Wprowadzenie
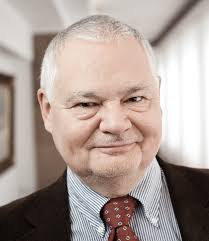
Polska polityka pieniężna i stabilność finansowa to fundamenty codziennego życia gospodarczego. Decyzje podejmowane przez Narodowy Bank Polski kształtują koszty kredytów, wartość oszczędności i tempo wzrostu gospodarczego. W centrum tych procesów stoi Adam Glapiński, polski ekonomista i prezes Narodowego Banku Polskiego, którego decyzje i wystąpienia mają znaczący wpływ na sytuację ekonomiczną kraju.
Rola Adama Glapińskiego w NBP
Adam Glapiński, jako prezes Narodowego Banku Polskiego, kieruje pracami instytucji odpowiedzialnej za stabilność cen i systemu finansowego. Pod jego kierownictwem bank prowadzi politykę pieniężną, nadzoruje system płatniczy oraz rezerwy bankowe. Jego wystąpienia publiczne często wyznaczają rytm debaty nad stopami procentowymi i narzędziami stabilizacyjnymi w gospodarce.
Polityka pieniężna i wpływ na obywateli
Decyzje NBP dotyczące stóp procentowych wpływają na koszty kredytów hipotecznych, oprocentowanie depozytów i decyzje inwestycyjne firm. W kontekście debaty o niezależności banku i roli instytucji publicznych w gospodarce, Glapiński pozostaje centralną postacią w dyskusjach nad kształtem polityki pieniężnej w Polsce. W ostatnich latach instytucja musiała reagować na wyzwania takie jak niestabilność cen, wahania cen energii i globalne zawirowania rynków finansowych.
Kontekst społeczny i przyszłość
Eksperci podkreślają, że decyzje podejmowane przez NBP pod kierunkiem Glapińskiego mają bezpośredni wpływ na portfele Polaków. Oczekiwania dotyczące dalszej stabilizacji cen i powrotu do zrównoważonego wzrostu będą kształtować politykę banku w najbliższych latach. Dla gospodarki oznacza to konieczność utrzymania równowagi między wsparciem dla firm a ochroną oszczędności obywateli.
Podsumowanie i perspektywy
Rola Adama Glapińskiego w polskim systemie finansowym pozostaje kluczowa, zwłaszcza w warunkach wysokiej niepewności. Przyszłe decyzje NBP będą miały doniosłe znaczenie dla stabilności cen i dynamiki gospodarki, a dla czytelników oznaczają mniejszą lub większą przewidywalność kosztów kredytów i oszczędności.