Wprowadzenie
Minimalna krajowa to istotny punkt odniesienia na polskim rynku pracy. W 2026 roku jej wysokość wpływa na poziom wynagrodzeń, decyzje pracodawców i warunki zatrudnienia dla pracowników etatowych oraz na umowach zlecenia. Zmiany te mają bezpośredni wpływ na koszty pracy i realne dochody Polaków.
Najważniejsze dane o minimalnej krajowej 2026
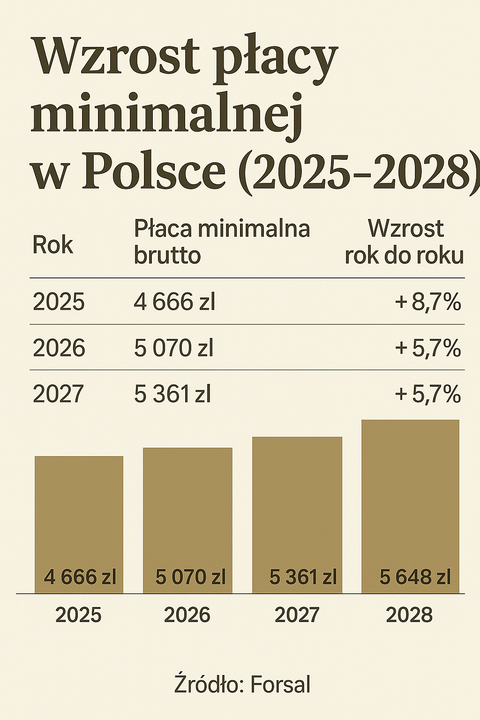
Od 1 stycznia 2026 roku minimalne wynagrodzenie za pracę ustalono na 4806 zł brutto miesięcznie. Minimalna stawka godzinowa wynosi 31,40 zł brutto. Dla pracowników zatrudnionych na część etatu obowiązują przeliczenia: 3/4 etatu to 3604,50 zł brutto, a pół etatu – 2403 zł brutto. W tych przypadkach wynagrodzenie nie jest bowiem ozusowane ani opodatkowane (chyba że łączny roczny przychód z innych umów przekracza 85 528 zł brutto – od nadwyżki nad tym poziomem płaci się podatek dochodowy od osób fizycznych).
Wpływ na pracodawców i koszty zatrudnienia
Wzrost płacy minimalnej ma bezpośredni wpływ na koszty zatrudnienia. W 2026 roku kwoty brutto będą wyższe, co przekłada się na wyższe zobowiązania pracodawców względem składek i podatków w zależności od typu umowy. Pracodawcy muszą także uwzględnić, że dla części etatu przeliczenia mogą wpływać na roczne rozliczenia podatkowe pracowników, zwłaszcza jeśli ich łączny dochód przekracza wyznaczony próg podatkowy.
Podsumowanie i znaczenie dla czytelników
Podsumowując, minimalna krajowa w 2026 roku wynosi 4806 zł brutto miesięcznie, a stawka godzinowa to 31,40 zł brutto. Dla mniejszych etatów obowiązują odpowiednie proporcjonalne wartości: 3/4 etatu – 3604,50 zł, pół etatu – 2403 zł. Wpływ na dochody netto zależy od indywidualnej sytuacji podatkowej i całkowitego rocznego dochodu. Nowe wartości mają istotny wpływ na życie zawodowe Polaków oraz decyzje firm dotyczące zatrudnienia.