Wprowadzenie
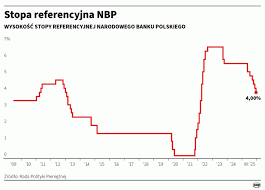
RPP stopy procentowe to kluczowy element polityki pieniężnej w Polsce. Decyzje Rady Polityki Pieniężnej kształtują koszty kredytów, tempo inflacji i nastroje na rynkach. Dla gospodarstw domowych, firm i inwestorów, zmiany stóp procentowych przekładają się na koszty pożyczek hipotecznych, rat kredytów konsumpcyjnych, a także na oprocentowanie depozytów. Tym samym decyzje RPP są jednym z najważniejszych czynników wpływających na codzienne finanse Polaków i perspektywy gospodarcze kraju. W dobie niepewności gospodarczej i wahań inflacji, posiedzenia RPP budzą duże zainteresowanie i oczekiwania zarówno ze strony sektora finansowego, jak i zwykłych obywateli.
Co to jest RPP i jak działają stopy procentowe
RPP, czyli Rada Polityki Pieniężnej, podejmuje decyzje dotyczące stopy referencyjnej, która jest kluczowym narzędziem wpływającym na koszty kredytów w polskim systemie bankowym. Poza stopą referencyjną w bankowych zestawieniach funkcjonują także stopy lombardowa i depozytowa, które odzwierciedlają warunki finansowania banków i płynność. Interpretacja komunikatów RPP oraz projekcji gospodarczych wpływa na oczekiwania rynków, co często przekłada się na ruchy notowań złotego, obligacji i akcji. Banki komercyjne reagują na sygnały z posiedzeń, dostosowując marże i warunki kredytów, a klienci mogą odczuć to w zaciąganych kredytach hipotecznych, kartach kredytowych i pożyczkach.
W jaki sposób decyzje RPP wpływają na codzienne finanse
Decyzje RPP zależą od oceny tempa inflacji, tempa wzrostu gospodarczego i stabilności rynku pracy. Gdy inflacja pozostaje zbyt wysoka lub perspektywy dynamicznego wzrostu się pogarszają, Rada może podnieść stopy, by schłodzić popyt. W odwrotnym scenariuszu, gdy presja cenowa słabnie, stopy mogą zostać obniżone, aby wspierać inwestycje i konsumpcję. W praktyce to, jak decyzja zostanie odebrana przez rynek i społeczeństwo, zależy od jasności komunikatu i od wiary w to, że ścieżka polityki pieniężnej jest konsekwentna.
Przyszłość i perspektywy
W nadchodzących miesiącach oczekiwania wobec RPP pozostaną duże, zwłaszcza w kontekście powrotu dynamiki inflacji i zmian w cenach energii. Dla obywateli oznacza to, że koszty kredytów i oprocentowanie oszczędności mogą się zmieniać szybciej niż w przeszłości, a decyzje będą miały wpływ na budżety domowe. Z perspektywy długoterminowej, stabilne i przewidywalne podejście RPP może wspierać zaufanie inwestorów, sprzyjać stabilizacji rynku pracy i pomagac w realizacji celów makroekonomicznych państwa. Czy RPP utrzyma kurs, czy dostosuje go do nowych wyzwań – to pytanie, na które odpowiedzi przyniosą najbliższe posiedzenia i publikowane prognozy.